2022年,中国压电材料行业在下游应用领域持续扩容的带动下,呈现出需求上涨、市场规模稳步提升的发展态势。压电材料作为实现机械能与电能相互转换的功能材料,广泛应用于显示器件、传感器、换能器、电子元器件、精密驱动等领域。随着消费电子、新型显示、汽车电子、工业自动化及医疗器械等下游产业的快速发展,压电材料的市场需求进一步释放,行业整体规模保持增长。
从下游应用来看,显示器件是压电材料的重要应用场景之一。压电材料在显示器件中主要用于精密定位、振动反馈、超声触控及微型驱动等环节,随着液晶显示、OLED显示以及新型微显示技术的持续升级,显示器件对高性能压电材料的需求稳步增加。2022年,显示器件销售保持一定规模,叠加智能终端产品更新换代和车载显示、商用显示等新兴应用拓展,进一步拉动压电材料在显示领域的需求。
除显示器件外,压电材料在传感器领域的应用也在快速扩大。压电传感器具有响应速度快、灵敏度高、功耗低等优势,广泛应用于汽车电子、工业监测、消费电子和医疗设备中。随着汽车智能化、工业互联网和物联网建设的推进,压电传感器需求显著增长,成为压电材料市场的重要增长点。在超声换能器、压电蜂鸣器、压电马达和执行器等领域,压电材料的应用深度和广度不断提升,推动行业需求结构持续优化。
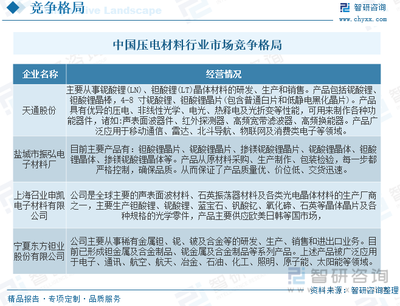
供给侧方面,中国压电材料行业已形成较为完整的产业链体系,涵盖压电陶瓷、压电晶体、压电聚合物及复合材料等产品类型,一批企业在压电陶瓷材料、压电单晶和器件制造方面具备较强竞争力。2022年,行业企业在技术研发、产品性能提升和产能建设方面持续投入,以满足下游应用对材料高精度、高稳定性和小型化的要求。不过,高端压电材料在一致性、可靠性和规模化制备等方面仍存在提升空间,部分高端产品仍需依赖进口,国产替代进程有待进一步推进。
市场规模方面,受下游显示器件、传感器、换能器等领域需求上涨带动,2022年中国压电材料行业市场规模稳步提升。消费电子和新型显示领域的需求恢复、汽车电子和工业控制领域的需求扩张,以及医疗和超声应用领域的持续拓展,共同支撑了行业增长。与此原材料价格波动、供应链紧张等因素对行业盈利水平形成一定扰动,但行业仍处于需求扩张和结构升级并行的发展阶段。
随着5G通信、物联网、新能源汽车、智能穿戴、新型显示和高端装备等产业持续发展,压电材料的应用场景将进一步丰富,市场需求有望保持增长。行业发展趋势将主要体现在高性能化、微型化、集成化和国产化等方面。企业需加强核心技术攻关,提升高端产品供给能力,拓展显示器件、传感器及换能器等重点应用市场,以把握下游需求扩大带来的市场机遇,推动中国压电材料行业实现高质量发展。