随着显示/光电技术的飞速发展,微型显示技术作为其中的关键分支,正日益受到业界关注。上篇我们探讨了微型显示技术的分类与技术进展,本篇将聚焦于显示器件销售市场,分析其现状、趋势及挑战。
一、微型显示器件市场概况
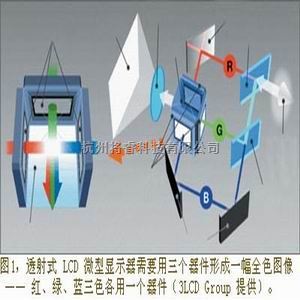
微型显示器件主要包括LCDoS、LCOS、Micro OLED、Micro LED等,广泛应用于近眼显示、投影显示、车载HUD、医疗成像等领域。随着AR/VR、智能穿戴设备的兴起,微型显示器件市场呈现快速增长态势。据市场研究机构预测,全球微型显示器件市场规模将在2025年突破百亿美元,年复合增长率超过20%。
二、销售驱动因素
- 消费电子需求旺盛:AR/VR头显、智能眼镜等产品对高分辨率、低功耗微型显示器的需求持续增长,成为市场主要驱动力。
- 汽车电子推动:车载抬头显示(HUD)和智能车灯的普及,带动了微型投影显示器的销售。
- 医疗与工业应用拓展:内窥镜、手术显微镜等医疗设备对微型显示器的需求稳定增长,工业检测与安防领域也在逐步采用。
- 技术成熟与成本下降:Micro LED和Micro OLED技术的逐步成熟,使得生产成本降低,加速了市场渗透。
三、主要厂商与竞争格局
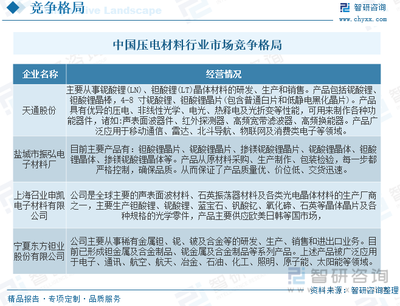
目前,微型显示器件市场由少数国际巨头主导,如索尼、三星、LG、京东方、维信诺等。中国厂商在Micro OLED和Micro LED领域积极布局,市场份额逐步提升。竞争焦点集中在分辨率、亮度、功耗、寿命及成本控制上。
四、销售渠道与模式
微型显示器件的销售主要采用B2B模式,直接面向设备制造商。渠道包括直销、代理商和线上平台。随着方案商和集成商的增多,定制化解决方案销售成为趋势。
五、市场挑战与机遇
挑战:技术壁垒高、研发投入大、良率提升困难;专利竞争激烈;下游应用市场波动影响销售。
机遇:5G+AI推动智能显示应用;元宇宙概念催生新需求;政策支持半导体显示产业发展;新兴应用领域不断涌现。
六、未来展望
未来五年,微型显示器件销售将继续保持高速增长,Micro LED有望成为下一代主流技术。厂商需加强技术创新、降低成本、拓展应用场景,以在激烈的市场竞争中占据优势。
微型显示技术作为显示/光电技术的重要方向,其器件销售市场潜力巨大。产业链上下游企业应把握机遇,协同创新,共同推动微型显示产业健康发展。