在当前全球产业链深度调整与国内制造业转型升级的背景下,电子专用材料制造、电子产品销售、有色金属合金销售、光伏设备及元器件、显示器件销售等业务板块正呈现出协同发展的新格局。这些领域既各自独立又相互支撑,共同构成了电子信息与新能源产业的重要基础。
一、电子专用材料制造:产业基石与创新源头
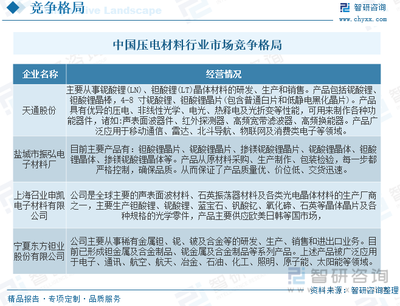
电子专用材料是电子信息产业的根基,涵盖半导体材料、电子陶瓷、磁性材料、电子化学品等多个细分门类。随着5G通信、人工智能、物联网等技术的快速渗透,市场对高性能电子材料的需求持续攀升。从事电子专用材料制造的企业需要聚焦纯度控制、工艺稳定性与批次一致性等核心能力,同时加强与下游应用端的联合研发,缩短从实验室到量产端的转化周期。材料环节的突破往往能带动整个产业链的价值提升,因此该板块应作为技术投入的重点方向。
二、电子产品销售:贴近市场与需求牵引
电子产品销售环节直接连接终端用户,是感知市场温度的前哨。当前消费电子与行业电子需求分化明显——消费端追求轻薄化、智能化与性价比,行业端则更关注可靠性、定制化与全生命周期服务。销售渠道的布局需要线上线下融合,同时建立快速响应的售后服务网络。更重要的是,销售端反馈的数据可以反向指导材料制造与器件选型,形成需求牵引供给的良性循环。
三、有色金属合金销售:资源保障与价值延伸
有色金属合金是电子专用材料、光伏设备及显示器件制造的重要原材料来源,铜合金、铝合金、稀有金属合金等在导电、散热、结构支撑等方面发挥着不可替代的作用。有色金属合金销售业务不仅服务于内部制造环节的原材料保障,还可以面向外部市场拓展客户群体。在经营策略上,需要关注金属价格波动风险管理,建立稳定的采购与库存机制,同时提升合金材料的深加工能力,从单纯贸易向“材料+服务”模式延伸。
四、光伏设备及元器件:绿色能源赛道的协同机遇
光伏设备及元器件业务与电子专用材料制造存在显著的技术交叉——光伏电池所需的高纯硅材料、导电浆料、封装材料等均属于电子材料范畴,而光伏逆变器、接线盒等元器件又涉及电子装联技术。在双碳目标推动下,分布式光伏与集中式电站并举,光伏设备及元器件的销售市场保持较高景气度。该板块可与电子专用材料制造共享研发资源与供应链体系,形成“材料—器件—设备”的一体化能力。
五、显示器件销售:消费升级与技术迭代的双重驱动
显示器件销售覆盖液晶显示、OLED、Mini/Micro LED等多元技术路线,应用场景从消费电子扩展到车载显示、医疗显示、工业控制等领域。显示器件对上游材料的光学性能、可靠性和成本极为敏感,电子专用材料制造企业可针对显示用靶材、光学膜材料、封装材料等方向进行定向开发。销售端则需要把握技术迭代节奏,避免在落后产能上过度投入,同时加强对新兴应用场景的前瞻布局。
六、协同发展的关键路径
上述五大板块的协同发展需要把握三条主线:其一,以电子专用材料制造为技术核心,向光伏和显示领域延伸材料解决方案;其二,以销售网络为纽带,打通电子产品、有色金属合金、光伏元器件和显示器件的渠道资源,提升客户覆盖面;其三,建立统一的供应链管理与质量追溯体系,降低多品类运营的复杂度。企业应注重相关领域专业人才的引进与培养,在材料研发、市场开拓和供应链管理之间形成高效协作机制。
电子专用材料制造、电子产品销售、有色金属合金销售、光伏设备及元器件和显示器件销售构成了一个相互赋能、彼此支撑的业务组合。通过技术共享、渠道复用与供应链协同,各板块能够在细分市场中建立差异化优势,并在产业升级的浪潮中实现稳健增长。