顯示器件销售行业是电子信息产业的重要组成部分,涵盖LCD、OLED、Mini LED、Micro LED等多种技术路线的显示面板及模组销售。广发证券作为国内领先的综合性券商,其研究团队长期跟踪显示器件产业链,从面板厂商、终端需求、价格周期、竞争格局等维度对该行业的销售态势进行深入研究,为投资者提供专业的分析框架和投资参考。
一、行业概览与销售规模
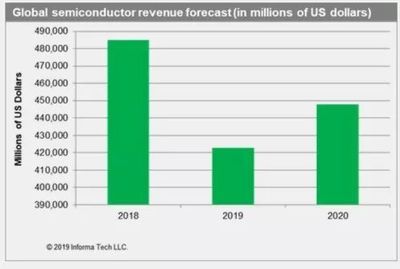
顯示器件销售市场以面板厂商为核心,向电视、智能手机、笔记本电脑、平板电脑、车载显示、可穿戴设备等终端客户供货。从销售规模看,全球显示面板市场规模长期维持在千亿美元级别,中国大陆厂商在LCD领域已占据全球主导地位,在OLED领域的份额也在持续提升。广发证券研究指出,显示器件销售具有明显的周期性特征,供需关系的变化直接影响面板价格和厂商盈利能力,面板价格周期是判断行业销售景气度的核心指标之一。
二、销售结构与技术路线
从技术路线看,LCD凭借成本和成熟度优势,在大尺寸电视、显示器等领域仍占据主要销售份额;OLED在智能手机高端市场渗透率较高,并逐步向中尺寸笔记本、平板领域拓展;Mini LED背光技术在高端电视和显示器市场加速渗透;Micro LED则处于商业化早期阶段。广发证券在相关研究中分析了不同技术路线的销售占比变化趋势,指出技术迭代会带来销售结构的重塑,厂商需要根据下游需求变化调整产品组合和产能布局。
三、需求端驱动因素
显示器件销售的需求端受多重因素驱动:消费电子换机周期、大尺寸化趋势(电视平均尺寸持续提升)、车载显示多屏化和智能化、AI终端对高刷新率和高分辨率显示的需求等。广发证券研究认为,大尺寸化和高端化是拉动显示器件销售额增长的重要结构性力量,而车载显示、XR设备等新兴应用场景则为行业销售提供增量空间。 macroeconomic环境、消费信心和面板库存周期也会对短期销售形成扰动。
四、竞争格局与国产化
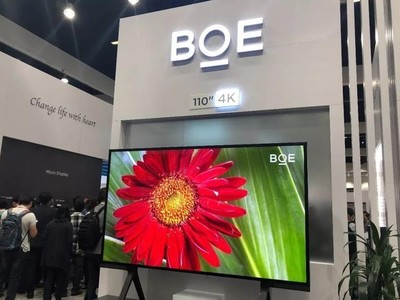
显示器件销售行业的竞争格局呈现向头部集中的趋势。京东方、TCL华星、深天马、维信诺等中国大陆厂商在全球销售份额中占据重要地位。广发证券在产业链研究中关注国产厂商的产能扩张节奏、良率提升和客户结构优化,认为国产化率的提升不仅体现在面板制造环节,也体现在上游材料、设备和驱动IC等配套环节,产业链自主可控程度的提高有助于增强国产厂商在销售端的议价能力和供应稳定性。
五、价格周期与销售策略
面板价格是影响显示器件销售收入和利润的关键变量。广发证券研究团队通过跟踪面板价格走势、产能利用率和库存水平来判断行业销售周期位置。在价格上行期,厂商销售策略倾向于满产满销、优化产品结构以提升盈利;在价格下行期,厂商则通过控制产能稼动率、调整产品组合和拓展高附加值应用来对冲价格压力。研究指出,供给端的产能纪律和需求端的结构性增长共同决定销售周期的持续性和弹性。
六、销售渠道与客户结构
显示器件销售的渠道以直销为主,面板厂商与头部终端品牌客户建立长期战略合作关系,通过年度框架协议和季度价格谈判确定销售规模和价格。客户结构方面,头部厂商对前几大客户的销售集中度较高,客户结构的多元化和高端客户的拓展是销售质量的重要体现。广发证券研究表明,客户认证周期长、切换成本高是显示器件销售黏性的来源,也有助于厂商维持销售的稳定性。
七、风险因素
广发证券相关研究提示显示器件销售行业面临的主要风险包括:下游需求不及预期、面板价格大幅波动、产能过剩导致价格竞争加剧、技术路线替代风险、国际贸易摩擦及关税政策变化、上游原材料供应和价格波动等。投资者在关注行业销售数据和厂商业绩时,需综合考虑上述风险因素对销售端的潜在影响。
广发证券对显示器件销售行业的研究为理解面板产业的销售逻辑、周期规律和竞争态势提供了较为完整的分析视角。行业销售的核心驱动在于供需格局与技术升级的共振,大尺寸化、高端化和新兴应用拓展是销售增长的主要方向,而产能纪律和成本控制则是销售盈利兑现的关键保障。